Khóa luận ngành Kế toán hay bị hội đồng yêu cầu sửa lại vì bảy lỗi lặp lại: nhầm phạm vi Kế toán với Kiểm toán, dùng biến không đo được trực tiếp, trích dẫn chuẩn mực đã hết hiệu lực, số liệu không khớp giữa các bảng, mẫu khảo sát không đại diện, giải pháp không bắt nguồn từ cơ sở lý luận, và trình bày số liệu thiếu đơn vị tính hoặc nguồn.
Lỗi 1: Nhầm phạm vi Kế toán với Kiểm toán trong đề tài là gì?
Kế toán là công việc ghi nhận, xử lý và trình bày thông tin tài chính của chính doanh nghiệp; Kiểm toán là công việc của một bên độc lập xác nhận thông tin đó có trung thực, hợp lý hay không. Một đề tài đặt tên «hoàn thiện công tác kế toán» nhưng nội dung lại đi kiểm tra tính trung thực của báo cáo tài chính — đó là công việc kiểm toán, không phải kế toán — sẽ bị hội đồng bắt ngay từ câu hỏi đầu tiên: «Bạn đang đứng ở vị trí người lập báo cáo hay người xác nhận báo cáo?» Trước khi viết đề cương, xác định rõ vai trò: bạn đang mô tả/hoàn thiện quy trình ghi nhận (Kế toán), hay đánh giá/xác nhận thông tin đã lập (Kiểm toán). Bài cách hoàn thiện đề cương nghiên cứu khóa luận ngành Kế toán có bước xác định tên đề tài giúp tránh nhầm lẫn này ngay từ đầu.
Lỗi 2: Dùng biến «chất lượng thông tin kế toán» mà không thao tác hóa được có nghĩa là gì?
«Chất lượng thông tin kế toán» là một khái niệm trừu tượng — không có một con số nào đo trực tiếp được nó. Sinh viên hay đưa khái niệm này vào mục tiêu nghiên cứu rồi lúng túng ở chương phương pháp vì không biết đo bằng công cụ nào. Cách sửa: tách khái niệm trừu tượng thành các thành phần đo được — ví dụ tính kịp thời (thời gian từ phát sinh nghiệp vụ đến ghi sổ), tính chính xác (tỷ lệ nghiệp vụ phải điều chỉnh sau kiểm tra), tính đầy đủ (tỷ lệ chứng từ có đủ hồ sơ theo quy định nội bộ) — mỗi thành phần gắn với một cách đo cụ thể, thay vì hỏi thẳng «chất lượng thông tin kế toán của công ty ở mức nào». Bài đề tài khóa luận ngành Kế toán có yếu tố AI và chuyển đổi số gặp đúng vấn đề thao tác hóa này với khái niệm «mức độ chuyển đổi số».
Lỗi 3: Trích dẫn chuẩn mực kế toán đã hết hiệu lực gây ra vấn đề gì?
Chuẩn mực kế toán và các văn bản hướng dẫn được sửa đổi định kỳ. Trích một quy định đã bị thay thế mà không kiểm tra hiệu lực khiến toàn bộ phần cơ sở lý luận dựa trên căn cứ sai — hội đồng chỉ cần tra cứu văn bản gốc là phát hiện ngay. Trước khi trích bất kỳ chuẩn mực, thông tư hay quyết định nào, kiểm tra: văn bản đó còn hiệu lực không, có văn bản nào sửa đổi/thay thế sau ngày ban hành không, và bản bạn trích có phải bản hợp nhất mới nhất không. Ghi rõ số hiệu và ngày ban hành đầy đủ, không viết tắt kiểu «theo chuẩn mực kế toán hiện hành» mà không nêu số hiệu cụ thể.
Lỗi 4: Số liệu báo cáo tài chính không khớp giữa các bảng trong bài bị phát hiện thế nào?
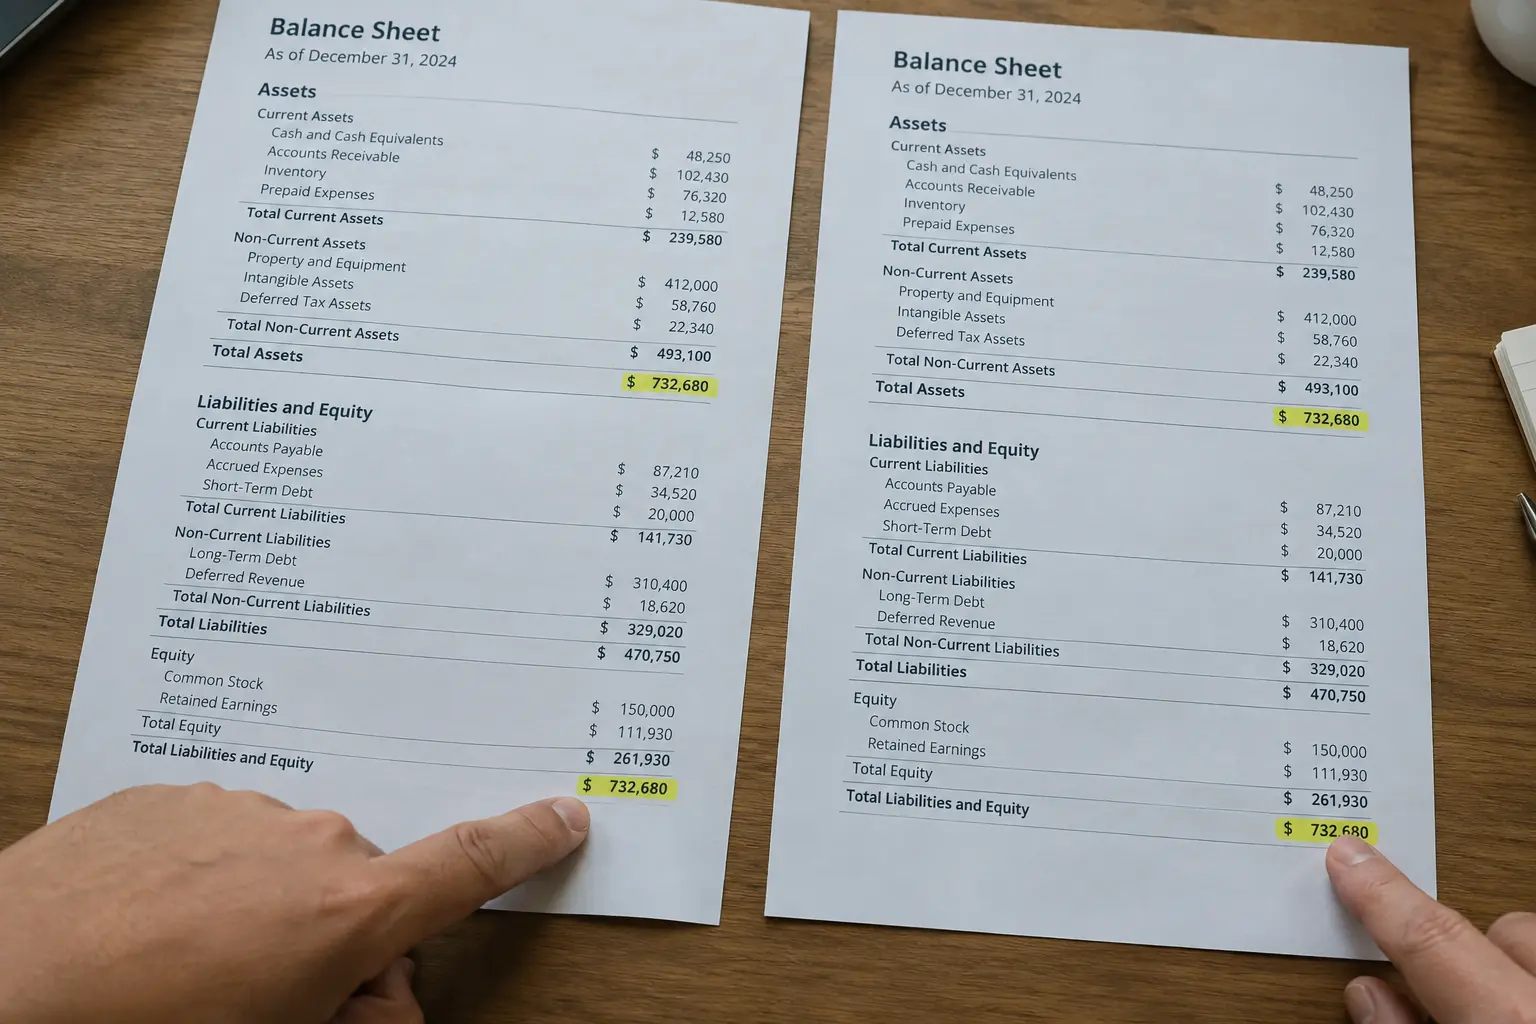
Đây là lỗi hội đồng phát hiện nhanh nhất vì chỉ cần đối chiếu hai bảng: tổng tài sản ở bảng cân đối kế toán phải bằng tổng nguồn vốn; số liệu một chỉ tiêu trích dẫn ở chương phân tích thực trạng phải khớp với chính bảng báo cáo tài chính đã đính kèm phụ lục; tỷ lệ phần trăm tính từ hai năm phải khớp với chênh lệch tuyệt đối nêu cùng đoạn. Trước khi nộp, đối chiếu lại toàn bộ số liệu đã trích dẫn với nguồn gốc (báo cáo tài chính đã kiểm toán, hoặc báo cáo nội bộ có xác nhận), không copy số liệu qua nhiều bảng trung gian mà không kiểm tra lại. Bài dữ liệu báo cáo tài chính cho khóa luận Kế toán hướng dẫn cách lấy đúng nguồn để tránh sai lệch ngay từ bước thu thập.
Lỗi 5: Mẫu doanh nghiệp khảo sát không đại diện là lỗi ra sao?
Nếu phần mở đầu nêu phạm vi là «doanh nghiệp vừa và nhỏ ngành sản xuất» nhưng mẫu khảo sát thực tế lại lấy phần lớn từ doanh nghiệp thương mại quy mô nhỏ, kết quả không còn đại diện cho phạm vi đã tuyên bố — đây là lỗi giữa lời hứa ở chương 1 và thực tế ở chương 3. Kiểm tra ba điểm nhất quán trước khi thu thập dữ liệu: ngành nghề mẫu có khớp phạm vi đã nêu, quy mô doanh nghiệp (theo tiêu chí vốn/lao động) có khớp định nghĩa «vừa và nhỏ» đang dùng, và khung thời gian số liệu có khớp giai đoạn đã nêu trong đề tài. Bài 30 đề tài luận văn ngành Kế toán chọn theo dữ liệu có sẵn cũng đưa ra tiêu chí khả thi tương tự khi chọn đề tài.
Lỗi 6: Giải pháp không bắt nguồn từ cơ sở lý luận nghĩa là gì?
Một lỗi phổ biến là chương cơ sở lý luận trình bày một khung lý thuyết, nhưng chương giải pháp lại đề xuất những việc không liên quan gì đến khung đó — ví dụ chương 1 nói về kiểm soát nội bộ theo khung COSO, nhưng chương giải pháp lại chỉ đề xuất «mua thêm phần mềm kế toán» mà không giải thích phần mềm đó khắc phục thành phần nào của khung COSO đã trình bày. Mỗi giải pháp nên trả lời được câu hỏi: giải pháp này khắc phục đúng hạn chế nào đã chỉ ra ở chương phân tích thực trạng, và hạn chế đó liên hệ thế nào với khung lý thuyết đã chọn ở chương 1.
Lỗi 7: Trình bày số liệu thiếu đơn vị tính hoặc nguồn gây ra vấn đề gì?
Một bảng số liệu không ghi rõ đơn vị tính (triệu đồng, tỷ đồng, hay phần trăm), kỳ báo cáo (quý hay năm, năm tài chính bắt đầu từ tháng nào) và nguồn số liệu (báo cáo tài chính đã kiểm toán năm nào, trang nào) khiến người đọc — và hội đồng — không thể xác minh. Mỗi bảng số liệu cần có dòng chú thích đơn vị tính ngay dưới tiêu đề bảng, và dòng nguồn ngay dưới bảng, viết theo định dạng nhất quán trong toàn bài.
Cách viết sai và cách viết đúng cho từng lỗi trông như thế nào?
Bảng dưới đối chiếu một câu viết sai thường gặp với cách sửa lại cho bốn lỗi phổ biến nhất, để dễ tự kiểm tra bản thảo của mình trước khi nộp:
| Lỗi | Cách viết sai thường gặp | Cách viết đúng |
|---|---|---|
| Nhầm phạm vi Kế toán/Kiểm toán | «Đánh giá tính trung thực của báo cáo tài chính công ty X» đặt trong một khóa luận Kế toán | «Hoàn thiện quy trình lập báo cáo tài chính tại công ty X» — giữ đúng vai trò người lập, không phải người xác nhận |
| Biến không đo được | «Đánh giá chất lượng thông tin kế toán tại công ty X» | «Đánh giá tính kịp thời và tính đầy đủ của chứng từ kế toán tại công ty X, đo qua thời gian ghi sổ và tỷ lệ chứng từ đủ hồ sơ» |
| Trích dẫn chuẩn mực hết hiệu lực | «Theo chuẩn mực kế toán hiện hành» (không nêu số hiệu, không kiểm tra hiệu lực) | «Theo Chuẩn mực kế toán Việt Nam số… (ban hành kèm theo…, còn hiệu lực đến thời điểm nghiên cứu)» |
| Giải pháp rời khung lý thuyết | «Đề xuất công ty mua thêm phần mềm kế toán» (không liên hệ hạn chế đã phân tích) | «Đề xuất công ty bổ sung bước đối chiếu tự động nhằm khắc phục hạn chế về tính kịp thời đã chỉ ra ở mục 3.2, phù hợp với thành phần giám sát trong khung COSO đã trình bày ở chương 1» |
Bảy lỗi trên đều xuất phát từ một nguyên nhân chung: thiếu một bước rà soát cuối cùng đối chiếu giữa các chương. Tesify giúp bạn viết nhanh hơn từng chương trong khi bạn vẫn là người kiểm tra tính nhất quán và chịu trách nhiệm về nội dung khóa luận.
Hỏi đáp về lỗi thường gặp trong khóa luận Kế toán
Lỗi nào khiến khóa luận Kế toán bị yêu cầu sửa nhiều nhất?
Không có một lỗi cố định cho mọi trường hợp, nhưng lỗi số liệu không khớp giữa các bảng và nhầm phạm vi Kế toán với Kiểm toán là hai lỗi hội đồng phát hiện nhanh nhất vì chỉ cần đối chiếu trực tiếp, không cần đọc sâu.
Làm sao biết một chuẩn mực kế toán còn hiệu lực hay không?
Kiểm tra văn bản gốc trên cổng thông tin của cơ quan ban hành, tìm xem có văn bản nào sửa đổi, bổ sung hoặc thay thế được ban hành sau đó không, và ưu tiên dùng bản hợp nhất mới nhất nếu có.
Có thể vừa mô tả công tác kế toán vừa đánh giá bằng góc nhìn kiểm toán không?
Có thể, nhưng phải nêu rõ ngay từ đầu đây là một đề tài kết hợp hai góc nhìn, có mục tiêu riêng cho từng phần, và không được trộn lẫn hai vai trò trong cùng một câu hỏi nghiên cứu.
Cỡ mẫu doanh nghiệp khảo sát bao nhiêu là đủ?
Không có con số cố định cho mọi đề tài — cỡ mẫu phụ thuộc vào công thức đã chọn và mức độ đa dạng của tổng thể doanh nghiệp trong phạm vi nghiên cứu. Điều quan trọng hơn số lượng là mẫu phải khớp đúng ngành nghề và quy mô đã nêu trong phạm vi.
Chương giải pháp nên viết dài bao nhiêu?
Không có độ dài cố định — điều hội đồng quan tâm là mỗi giải pháp có bắt nguồn rõ ràng từ hạn chế đã phân tích hay không, không phải số trang.
Có bắt buộc phải dùng số liệu đã kiểm toán không?
Không bắt buộc, nhưng nếu dùng số liệu chưa kiểm toán, cần nêu rõ điều đó trong phần nguồn số liệu và giới hạn nghiên cứu, vì độ tin cậy của hai loại số liệu khác nhau.
Làm sao kiểm tra số liệu đã khớp giữa các bảng trước khi nộp?
Lập một bảng đối chiếu riêng, liệt kê mỗi số liệu quan trọng đã trích dẫn trong bài kèm trang nguồn, rồi rà lại từng dòng trước khi hoàn thiện bản in cuối cùng.
Đề tài về chuyển đổi số trong Kế toán có dễ mắc lỗi thao tác hóa biến không?
Có, vì «mức độ chuyển đổi số» cũng là một khái niệm trừu tượng giống «chất lượng thông tin kế toán» — cần tách thành các chỉ báo đo được như tỷ lệ nghiệp vụ ghi sổ tự động, số phần mềm đang sử dụng, hoặc thời gian đóng sổ mỗi kỳ.
Có nên nhờ người khác đọc lại khóa luận trước khi nộp không?
Nên có ít nhất một người đọc lại phần số liệu với vai trò «kiểm tra chéo» độc lập với người viết — người viết thường bỏ sót lỗi số học chính bản thân mình tạo ra vì đã quá quen với dữ liệu.
Lỗi thao tác hóa biến có áp dụng cho các đề tài Kế toán khác ngoài chuyển đổi số không?
Có — bất kỳ khái niệm trừu tượng nào trong đề tài Kế toán (hiệu quả quản lý chi phí, mức độ tuân thủ chuẩn mực, năng lực đội ngũ kế toán) đều cần được tách thành các chỉ báo đo được cụ thể trước khi đưa vào bảng hỏi hoặc phân tích, theo đúng nguyên tắc đã nêu ở lỗi 2.