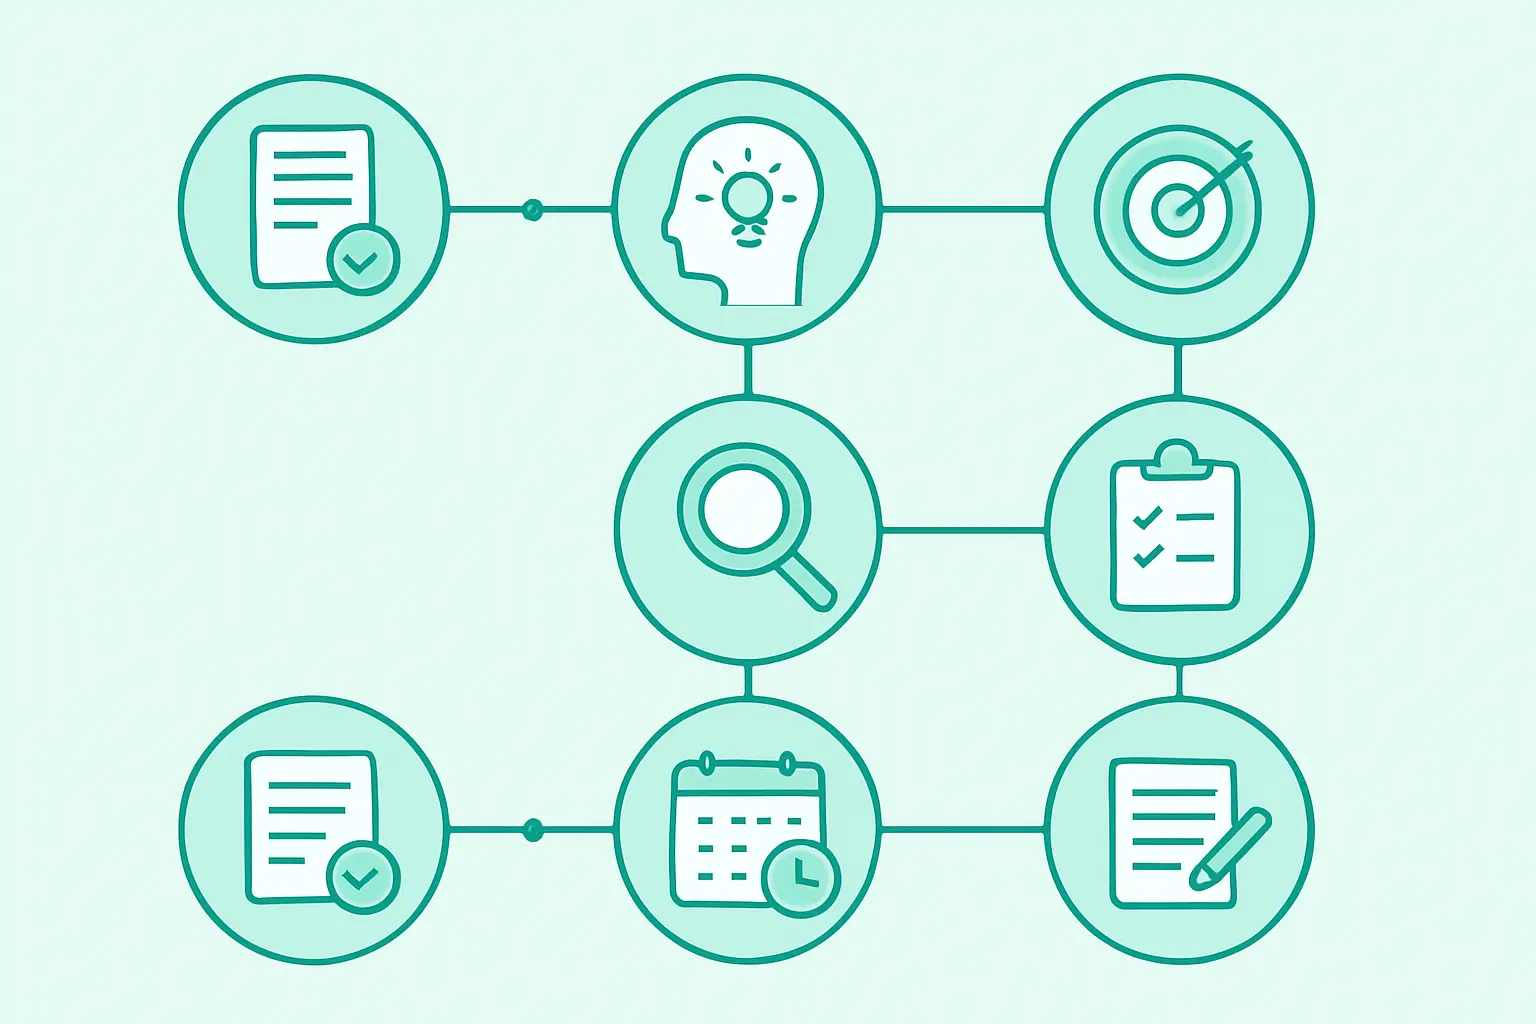
Đề cương nghiên cứu là tài liệu ngắn nhưng quyết định bạn có được duyệt đề tài Kế toán ngay lần đầu hay phải viết lại. Bài này đi qua bảy bước hoàn thiện đề cương, từ chọn tên đề tài đến lập bảng tiến độ, mỗi bước kèm một câu ví dụ minh họa cho ngành Kế toán để bạn viết theo được ngay. Cấu trúc bảy mục chung cho mọi ngành đã được trình bày trong bài đề cương luận văn gồm những gì; bài này đi sâu vào cách viết từng mục riêng cho ngành Kế toán.
Lưu ý: mọi ví dụ trong bài — tên đề tài, câu văn, số liệu bảng tiến độ — là nội dung minh họa để làm mẫu cách viết, không phải đề tài hay số liệu có thật. Khi viết đề cương của chính mình, bạn cần chọn đề tài và dữ liệu thật cho doanh nghiệp hoặc lĩnh vực kế toán bạn nghiên cứu, và luôn đối chiếu với hướng dẫn trình bày riêng của khoa mình.
Đề cương nghiên cứu khóa luận Kế toán cần đủ bao nhiêu mục?
| # | Mục | Việc chính |
|---|---|---|
| 1 | Tên đề tài | Ngắn gọn, nêu rõ đối tượng và phạm vi nghiên cứu |
| 2 | Lý do chọn đề tài | Chỉ ra khoảng trống hoặc vấn đề thực tế cần giải quyết |
| 3 | Mục tiêu nghiên cứu | Mục tiêu tổng quát và 2–3 mục tiêu cụ thể |
| 4 | Đối tượng và phạm vi nghiên cứu | Doanh nghiệp/lĩnh vực kế toán nào, khoảng thời gian nào |
| 5 | Phương pháp nghiên cứu | Cách thu thập và xử lý dữ liệu kế toán, tài chính |
| 6 | Kết cấu dự kiến | Số chương và nội dung chính của từng chương |
| 7 | Bảng tiến độ thực hiện | Mốc thời gian cho từng giai đoạn, tính ngược từ ngày nộp |
Bước 1 — Chọn và viết tên đề tài Kế toán như thế nào?
Tên đề tài Kế toán tốt nêu rõ ba thành phần: hiện tượng kế toán đang nghiên cứu, đối tượng khảo sát (loại hình doanh nghiệp, ngành), và phạm vi thời gian. Tên đề tài mơ hồ như “Nghiên cứu về kế toán tại doanh nghiệp” không đủ cụ thể để hội đồng duyệt.
Ví dụ minh họa: «Ảnh hưởng của việc ứng dụng phần mềm kế toán đến chất lượng báo cáo tài chính tại các doanh nghiệp nhỏ và vừa trên địa bàn (giai đoạn 2023–2025)» — nêu rõ hiện tượng (ứng dụng phần mềm kế toán), đối tượng (doanh nghiệp nhỏ và vừa) và phạm vi thời gian.
Bước 2 — Viết lý do chọn đề tài (ví dụ minh họa)
Lý do chọn đề tài cần trả lời hai câu hỏi: vì sao vấn đề này đáng nghiên cứu, và vì sao nghiên cứu vào lúc này. Đoạn lý do hiệu quả thường đi từ bối cảnh chung đến khoảng trống cụ thể.
Ví dụ minh họa: «Việc chuyển đổi số trong công tác kế toán tại các doanh nghiệp nhỏ và vừa đang diễn ra nhanh, nhưng phần lớn nghiên cứu hiện có tập trung vào doanh nghiệp lớn đã có hệ thống kế toán bài bản. Ảnh hưởng của việc ứng dụng phần mềm kế toán đến chất lượng báo cáo tài chính ở nhóm doanh nghiệp nhỏ và vừa — nơi nguồn lực kế toán còn hạn chế — vẫn là khoảng trống cần làm rõ.»
Bước 3 — Viết mục tiêu nghiên cứu (tổng quát và cụ thể)
Mục tiêu tổng quát là một câu tóm tắt đích đến cuối cùng của khóa luận; mục tiêu cụ thể là 2–3 câu chia nhỏ mục tiêu tổng quát thành các nhiệm vụ đo lường được, thường tương ứng với các chương nội dung.
Ví dụ minh họa — mục tiêu tổng quát: «Đánh giá ảnh hưởng của việc ứng dụng phần mềm kế toán đến chất lượng báo cáo tài chính tại các doanh nghiệp nhỏ và vừa.»
Ví dụ minh họa — mục tiêu cụ thể: (1) hệ thống hóa cơ sở lý luận về phần mềm kế toán và chất lượng báo cáo tài chính; (2) khảo sát thực trạng ứng dụng phần mềm kế toán tại nhóm doanh nghiệp khảo sát; (3) đo lường mức độ ảnh hưởng và đề xuất giải pháp nâng cao chất lượng báo cáo tài chính.
Bước 4 — Xác định đối tượng và phạm vi nghiên cứu
Đối tượng nghiên cứu là hiện tượng kế toán bạn đang xem xét (ví dụ: chất lượng báo cáo tài chính); khách thể là nơi hiện tượng đó xảy ra (doanh nghiệp, phòng kế toán). Phạm vi gồm phạm vi không gian (địa bàn, loại hình doanh nghiệp), phạm vi thời gian, và phạm vi nội dung (khía cạnh cụ thể nào của báo cáo tài chính). Việc xác định phạm vi thời gian và số lượng doanh nghiệp khảo sát cần khớp với nguồn dữ liệu bạn thực sự tiếp cận được — cách tìm và giới hạn nguồn dữ liệu báo cáo tài chính công khai được trình bày trong bài dữ liệu báo cáo tài chính cho khóa luận Kế toán.
Bước 5 — Chọn phương pháp nghiên cứu phù hợp
Đề tài Kế toán thường kết hợp hai nhóm phương pháp: phương pháp định tính (phân tích tài liệu, phỏng vấn kế toán trưởng) để hệ thống hóa cơ sở lý luận, và phương pháp định lượng (khảo sát bảng hỏi hoặc thu thập số liệu báo cáo tài chính, xử lý bằng thống kê mô tả hoặc hồi quy) để đo lường ảnh hưởng. Đề cương chỉ cần nêu phương pháp dự kiến ở mức khái quát; cách viết chi tiết chương phương pháp — sáu mục để người khác lặp lại được nghiên cứu — có trong bài cách viết chương phương pháp nghiên cứu.
Bước 6 — Dự kiến kết cấu khóa luận
Kết cấu phổ biến cho khóa luận Kế toán dạng đánh giá ảnh hưởng gồm ba chương nội dung: Chương 1 hệ thống hóa cơ sở lý luận liên quan (khái niệm phần mềm kế toán, khung lý thuyết về chất lượng báo cáo tài chính); Chương 2 trình bày thực trạng và kết quả khảo sát/đo lường; Chương 3 đề xuất giải pháp bám sát kết quả Chương 2. Nếu đề tài của bạn thuộc dạng khác (ví dụ đề tài ideation từ danh sách có sẵn), tham khảo thêm cách các nhóm đề tài Kế toán phổ biến được tổ chức trong bài 30 đề tài luận văn ngành Kế toán 2026 hoặc phiên bản có yếu tố AI và chuyển đổi số trong bài đề tài khóa luận ngành Kế toán 2026 có yếu tố AI và chuyển đổi số.
Bước 7 — Lập bảng tiến độ thực hiện
Bảng tiến độ tính ngược từ ngày nộp khóa luận, không tính xuôi từ ngày nhận đề tài — cách tính ngược buộc bạn nhìn thấy khoảng thời gian thực còn lại cho từng giai đoạn thay vì lạc quan quá mức ở đầu kỳ.
| Giai đoạn | Công việc | Thời lượng minh họa |
|---|---|---|
| 1 | Hoàn thiện đề cương, được duyệt | 2 tuần |
| 2 | Viết Chương 1 — cơ sở lý luận | 3 tuần |
| 3 | Thu thập dữ liệu/khảo sát | 3 tuần |
| 4 | Xử lý số liệu, viết Chương 2 | 3 tuần |
| 5 | Viết Chương 3, kết luận | 2 tuần |
| 6 | Rà soát, xin ý kiến giảng viên hướng dẫn, hoàn thiện | 2 tuần |
Thời lượng trong bảng là minh họa cho một khóa luận có quỹ thời gian khoảng 15 tuần — điều chỉnh theo quỹ thời gian thật của bạn và mốc nộp do khoa quy định, đồng thời cộng thêm một khoảng dự phòng cho giai đoạn thu thập dữ liệu, vì đây là giai đoạn hay bị trễ nhất trong thực tế.
Ba lỗi khiến đề cương Kế toán bị trả lại
Lỗi 1 — Tên đề tài và mục tiêu không khớp nhau. Tên đề tài nói về “ảnh hưởng” nhưng mục tiêu chỉ liệt kê việc “mô tả thực trạng” — hội đồng sẽ hỏi ngay bạn định đo ảnh hưởng bằng cách nào.
Lỗi 2 — Phạm vi nghiên cứu vượt quá khả năng thu thập dữ liệu thực tế. Đề cương ghi phạm vi “các doanh nghiệp nhỏ và vừa trên toàn quốc” trong khi bạn chỉ có thể tiếp cận vài chục doanh nghiệp — phạm vi cần thu hẹp để khớp với nguồn dữ liệu bạn thực sự có.
Lỗi 3 — Bảng tiến độ không có khoảng dự phòng. Một bảng tiến độ tính sát từng ngày cho mọi giai đoạn, không chừa thời gian cho việc thu thập dữ liệu bị trễ hoặc chỉnh sửa sau góp ý của giảng viên hướng dẫn, thường phải làm lại ngay tuần đầu tiên.
Từ bảy bước trên, việc dựng một bản đề cương đầy đủ cho đúng đề tài Kế toán của bạn — có khung từng mục sẵn để điền — có thể bắt đầu ngay với Tesify, nơi bạn viết tiếp từng mục và vẫn là người quyết định nội dung cuối cùng trước khi nộp giảng viên hướng dẫn duyệt.
Câu hỏi thường gặp
Đề cương khóa luận Kế toán nên dài bao nhiêu trang?
Không có quy định chung toàn quốc — phần lớn đề cương dài 3–5 trang, đủ để trình bày rõ bảy mục mà không lan man. Độ dài cụ thể theo mẫu của khoa bạn.
Có bắt buộc phải có số liệu thật trong đề cương không?
Không bắt buộc ở giai đoạn đề cương — đề cương trình bày kế hoạch nghiên cứu, số liệu thật xuất hiện ở Chương 2 sau khi đã thu thập. Một vài số liệu sơ bộ minh họa tính khả thi của đề tài là điểm cộng nhưng không bắt buộc.
Có thể đổi tên đề tài sau khi đề cương đã được duyệt không?
Có thể, nhưng cần trao đổi và được giảng viên hướng dẫn đồng ý trước, vì thay đổi tên đề tài có thể kéo theo thay đổi mục tiêu và phạm vi đã duyệt.
Phương pháp định lượng có bắt buộc với mọi đề tài Kế toán không?
Không. Một số đề tài Kế toán (ví dụ phân tích chuẩn mực kế toán, so sánh chính sách kế toán) chủ yếu dùng phương pháp phân tích tài liệu định tính, không cần khảo sát định lượng.
Bảng tiến độ có cần nộp kèm đề cương không?
Tùy quy định của khoa — nhiều trường yêu cầu bảng tiến độ là một mục bắt buộc trong đề cương nộp, một số trường chỉ yêu cầu ở báo cáo tiến độ giữa kỳ.
Nên chọn bao nhiêu doanh nghiệp khảo sát cho khóa luận Kế toán?
Không có một con số chung — số lượng phụ thuộc vào phương pháp phân tích dự kiến (nghiên cứu tình huống sâu có thể chỉ cần 1–3 doanh nghiệp, phân tích thống kê cần cỡ mẫu lớn hơn). Trao đổi cụ thể với giảng viên hướng dẫn thay vì áp một con số có sẵn.
Mục tiêu cụ thể nên viết mấy mục là đủ?
Hai đến ba mục tiêu cụ thể, mỗi mục tương ứng với một chương nội dung, là số lượng phổ biến và dễ kiểm soát nhất trong khuôn khổ khóa luận đại học.
Lý do chọn đề tài có cần trích dẫn nguồn không?
Nên có ít nhất một câu dẫn nguồn cho nhận định về bối cảnh chung (xu hướng chuyển đổi số, quy mô doanh nghiệp nhỏ và vừa) nếu bạn có số liệu đã kiểm chứng; nếu chưa có, có thể diễn đạt ở mức quan sát chung mà không gắn số liệu cụ thể.
Đề cương bị giảng viên hướng dẫn yêu cầu sửa nhiều lần có bình thường không?
Có, đặc biệt ở mục tiêu và phạm vi nghiên cứu — đây là phần dễ bị lệch nhất giữa ý tưởng ban đầu và khả năng thực hiện thật. Sửa đề cương kỹ ở giai đoạn này giúp tiết kiệm thời gian viết lại ở các chương sau.